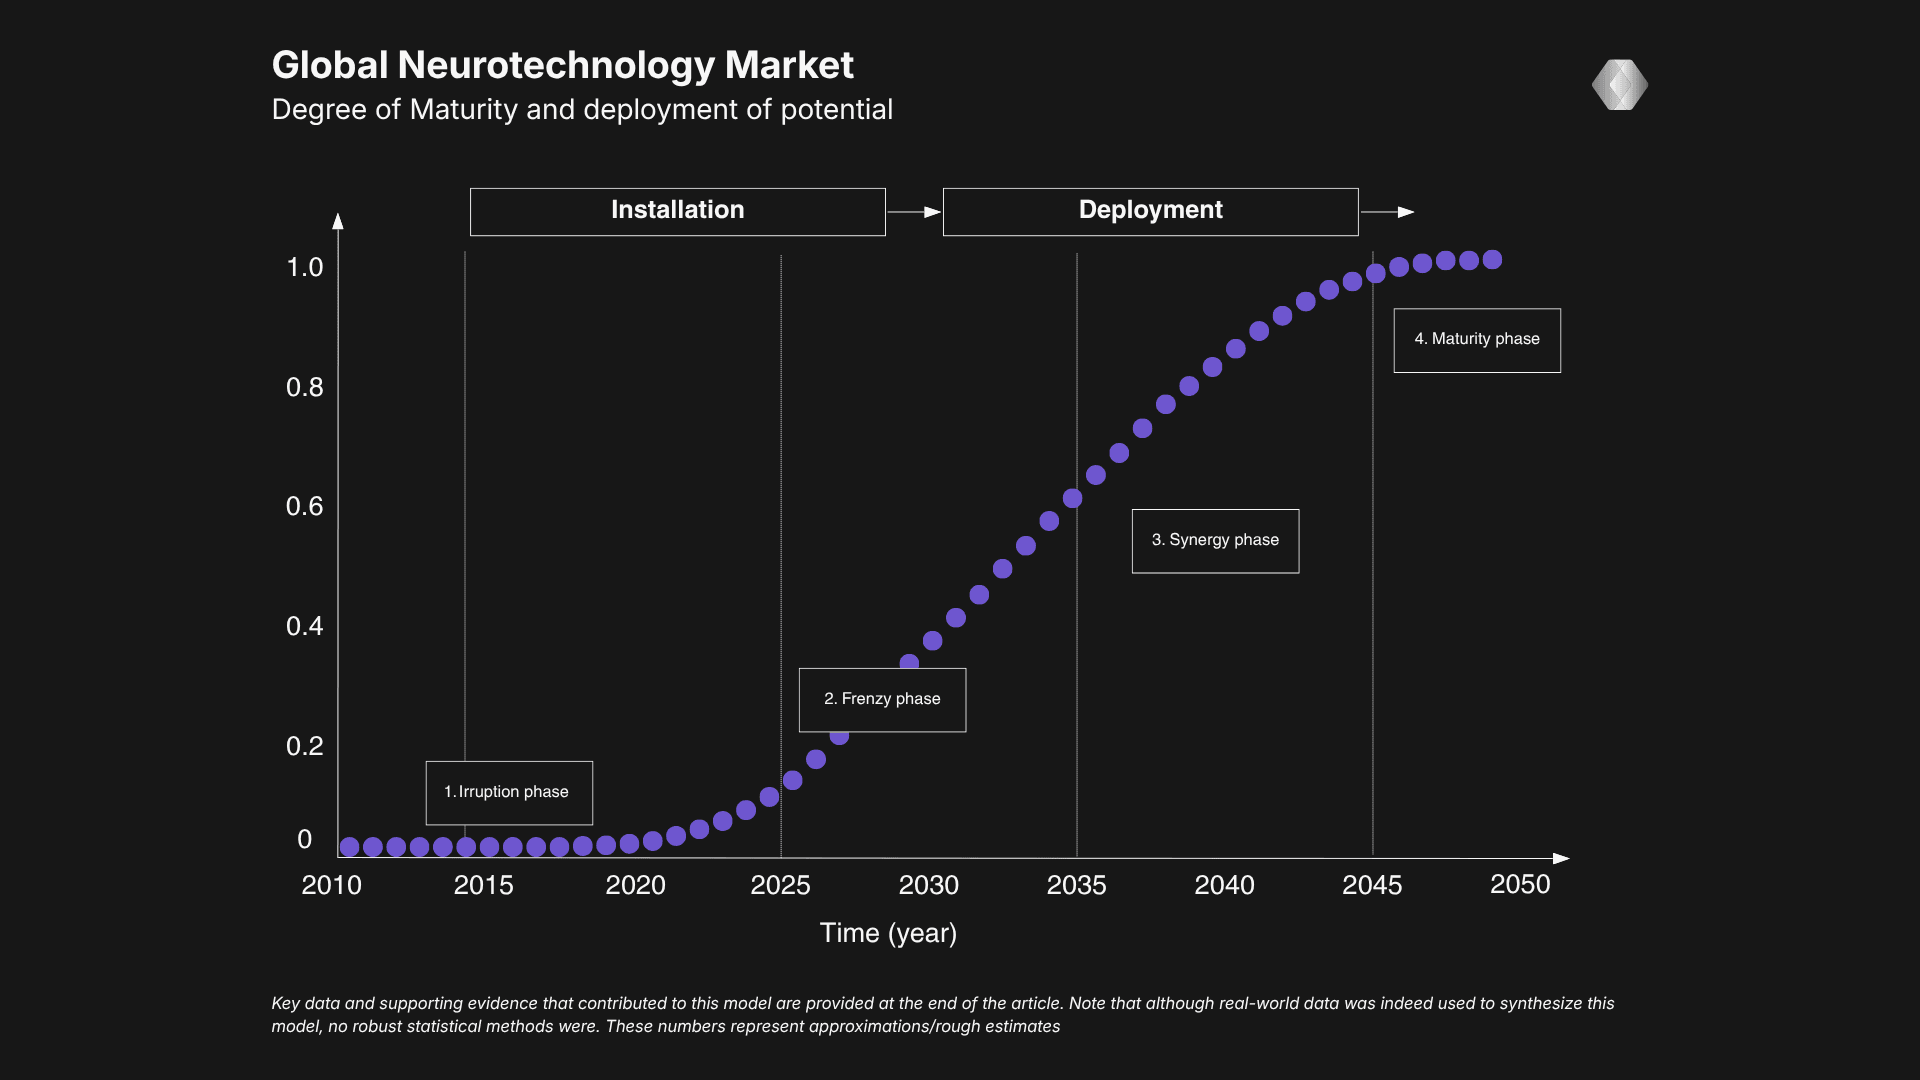
一种描述新技术遵循可预测采用模式的模型:初期增长缓慢(安装),随后加速(部署),最终达到成熟阶段。该模型最初由卡洛塔·佩雷斯(Carlota Perez)在其对技术浪潮周期的分析中正式提出。
神经技术是否已迎来“S型曲线”的转折点?
每次重大的技术革命都可以通过其遵循的精确采用曲线来加以描述。 卡洛塔·佩雷斯 将其描述为一个技术浪潮周期:一种新范式出现,在经历泡沫和崩盘后进入世人视野,随后悄然成为日常生活的背景基础设施。
从铁路、电力甚至互联网,每一项技术都呈现出某种S型扩散曲线。
从宏观角度来看,这条曲线大致分为两个主要阶段。首先是“安装”阶段,此时新技术从实验室和车库中爆发出来(“爆发”),随后因投机资本抢在实际应用之前蜂拥而至而过热(即“狂热”阶段)。
经过修正后,我们将进入“部署”阶段。这是该技术按行业领域逐步融入社会的阶段,随后是“成熟”阶段,此时增长放缓,系统已基本建成。在“安装”阶段,金融资本发挥主导作用;而在“部署”阶段,生产资本和真实用户则发挥主导作用。
我们面临的问题很简单:神经科学技术(又称神经科技)在这条曲线上处于什么位置?又将由何种平台引领这陡峭的中段?
评估时间表
从数据来看,神经技术(涵盖脑机接口、神经调控系统、脑电图和神经生理学设备)无论与其预期规模还是与健康科技领域的其他部分相比,目前规模仍然较小。
据一组预测数据显示,2023年全球神经技术市场规模将达到约134亿美元,较2022年的119亿美元有所增长,年增长率接近13%。
另一份分析报告预计,该市场规模在 2023 年将达到 143.7 亿美元,到 2032 年将达到 399.5 亿美元,复合年增长率(CAGR)约为 12%。
以硬件为主的报告给出的数据规模大致一致:神经技术设备市场规模在 2022 年已达 121 亿美元,预计到 2032 年将达到 421 亿美元。
简而言之,独立分析师们目前普遍认为该领域的年度支出在 130 亿至 150 亿美元之间,且发展趋势表明到 2030 年代初期将达到 350 亿至 400 亿美元以上。对于一项直到大约 5 年前才开始受到媒体广泛关注的技术而言,我们认为这些估计数据体现了非凡的进步。
与医学领域的其他领域相比,不难看出我们仍处于发展初期。2023年,全球医疗器械市场规模约为7400亿美元,预计到2029年将突破1.3万亿美元。
仅数字健康领域规模已达数千亿美元,预计到 2030 年将接近 1 万亿美元。
即使采用神经技术领域较高的估值,其规模也仅占整个医疗器械市场的约2%,以及数字健康市场的约5%。在神经系统和精神疾病在全球致残率中占据极高比例的背景下,这仅是医疗支出中的一小部分。
对于 S 型曲线模型,我们将当前约 140 亿美元的神经技术支出视为佩雷斯(Perez)激增周期中的左下象限。
在“爆发期”(即新范式开始显现的阶段)的尾声,增长率虽属真实,但该技术尚未进入随后的投机性“狂热期”或主流的“协同期”。
关键并不在于我们能否根据医学和数字基础设施的规模来确定最终的稳定点。
无论神经科技行业的总规模最终达到 1000 亿美元、2000 亿美元还是更高,我们目前所处的规模仍仅占成熟神经科技生态系统潜在总规模的个位数百分比。
这些统计数据之所以对我们尤为重要,是因为我们目前正处于决定平台选择的关键时期。
神经科技“寒武纪大爆发”的舞台
面对这一时刻,Elata 的回应非常明确:我们正在构建平台层,以迎接即将到来的脑机接口数字体验的爆发式增长。
其核心是一个经济引擎,将远程成像技术、专用家用设备、应用程序和用户紧密连接在一起。
我们的愿景是打造一个这样的世界:任何人都可以连接兼容设备,接入应用程序,并参与各种激励计划,从而提升日常生活的实际体验、促进技术普及,最重要的是,构建一个能够推动整个市场持续进步的机制。
生态系统基金、标准化的开发者工具包、资本形成、收益分成以及收益分享机制是该平台的固有组成部分,这些机制不仅使设备更加经济实惠且易于获取,同时确保普通用户能够分享他们所助力创造的S型增长曲线所带来的收益。
最棒的是,我们正在构建一个与设备无关的神经技术栈,其核心组件包括:
硬件抽象层 该平台可与任何符合规范的消费级设备进行交互,从脑电图(EEG)/脑磁图(MEG)/功能性近红外光谱(fNIRS)头带、具备神经传感功能的耳塞,甚至包括增强现实(AR)/虚拟现实(VR)头显和您的网络摄像头(没错,您没看错)等更通用的设备。 这样一来,开发者就不必过分关注用户通过何种方式与应用进行交互。
一个原生于生态系统的信号处理引擎 该平台负责信号滤波、伪影去除和特征提取,将噪声较大的生物信号转化为干净的表示形式。
解码引擎 该平台将这些表现形式转化为应用程序可实际使用的心理状态估算值、指令和指标。
基于联合学习的机器学习神经特征分析。 模型部署在用户设备的边缘端,在本地从每个人的数据中学习,并将加密后的更新贡献给共享模型。原始脑部数据始终保存在应有的位置:即用户设备上,远离第三方滥用。 与此同时,整个网络变得更加智能、更加精准。Elata 采用“边缘+云”的深度学习框架,因此个性化和隐私保护是内置的,而非事后附加的。
一个应用程序和模型层。 这些 API 和 SDK 使开发者能够在数天内(而非数年或数月)推出基于神经技术的全新体验。我们相信,随着人工智能驱动的软件工程领域取得新进展,易于获取且与神经技术兼容的应用程序数量将达到前所未有的高度。
用佩雷斯的话来说,如果你想在“部署”阶段占据主导地位,这就是你在“安装”后期需要构建的。随着增长曲线趋陡,神经技术行业正从仅占市场份额的几个百分点加速迈向主流应用,世界将需要一个中立、保护隐私且激励机制协调的平台,任何设备和应用都能接入其中。
Elata 旨在成为:在“脑感知应用”的寒武纪大爆发中发挥纽带作用,将当今的市场转变为未来的日常基础设施。
独立分析师普遍认为,当前神经技术领域的年度支出在 130 亿至 150 亿美元之间,且预计到 2030 年代初期将达到 350 亿至 400 亿美元以上。我们正处于决定平台选择的关键时期。
References
- The Business Research Company. (2023). 2023年神经技术全球市场报告.
- Introspective Market Research. (2024). 神经技术市场:2023-2032年增长与行业分析.
- Global Market Insights. (2023). 2023-2032年神经技术设备市场规模、份额及发展趋势.
- BCC Research. (2023). 脑机接口:全球市场.
- Grand View Research. (2023). 至2030年的脑电图(EEG)设备市场规模.
- Introspective Market Research. (2024). 2023-2032年神经技术设备市场报告.
- BCC Research. (2024). 医疗器械:技术与全球市场.
- Grand View Research. (2025). 至2030年的数字健康市场规模、份额及趋势分析.
- 《财富商业洞察》。(2025年)。 2025-2032年数字健康市场规模、份额及新冠疫情影响分析.